Business Letter
「点描」
社長 前田栄治
9月は欧米日とも利上げ:底流に世界的なインフレ圧力の高まり
(「(株)ちばぎん総研BusinessLetter」2026年9月18日号に掲載)
前田 栄治[ちばぎん総合研究所取締役社長]
9月は、まずECB(欧州中央銀行)が10日、次にFRB(米国連邦準備制度)が16日、日銀が本日18日にいずれも0.25%の利上げを行った。
FRBは3年2か月振りの利上げ。ECBの利上げは2年9か月振りとなった本年6月から3か月経過したタイミング。日銀は本年6月以来3か月振りの利上げであり、従来の概ね半年に1度からペースアップされた形。また市場では、欧米日とも年内の再利上げが予想されている。
このように、主要中銀がいずれも利上げに踏み切った背景には、グローバルなインフレ圧力の高まりがある。直接の原因は中東情勢の緊張を反映した原油や関連製品の価格上昇にあるが、世界的なAI需要の拡大や各国の防衛費拡大などを反映したグローバル経済の予想以上の堅調さも背景にある。
日本は利上げしたとは言え、米欧に比べ短期・長期とも金利はなお低い(下表)。日銀は今回の公表文で、「金融環境は緩和した状態にある」との認識を示し、今後も「引き続き政策金利を引き上げ、金融緩和の度合いを調整していく」との姿勢を示している。
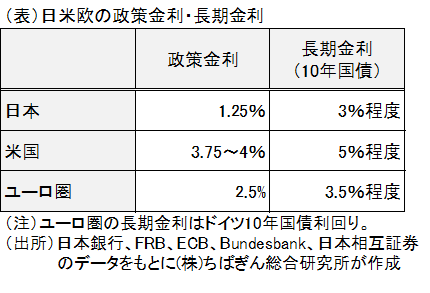
日本の短期金利については、市場では今後2~3回引き上げられ、来年には1.75~2%程度まで上昇するとの見方が増えている。短期政策金利が適切に引き上げられれば過度な物価上昇が抑制される。その場合、長期金利については、これまでのような急上昇には歯止めが掛かっていくと期待されるが、3%前半から半ば程度までの上昇余地はあるだろう。
留意点を2つ指摘しておきたい。まず為替について、日本の利上げが進めば、過度な円安には歯止めがかかると期待される。しかし、米欧も利上げ方向だけに、当面は1ドル150円台という円安水準は続く可能性が高そうだ。
次に世界的な財政状況について、防衛費だけでなくポピュリズムへの対応ともみえる給付・減税を含め財政支出が拡大傾向にある。これは、インフレ圧力の高まりとともに、財政の持続性に対する懸念をも通じて、長期金利の上昇圧力を強めるリスクがある。
日本では、政府・日銀による適切な経済政策の運営によって、物価安定の下での持続的な経済成長が実現するものと期待される。しかし、グローバルな要因を含めて、少なくとも暫くは経済・物価・金融の展開について十分な注意が必要な状況が続きそうだ。
●当ウェブサイトに記載されているあらゆる内容の著作権は、株式会社ちばぎん総合研究所及び情報提供者に帰属し、いかなる目的であれ無断での複製、転載、転送、改編、修正、追加など一切の行為を禁じます。