Business Letter
「点描」
社長 前田栄治
日本のGDP─7~9月は3期連続プラスの後の横這い
(「(株)ちばぎん総研BusinessLetter」2026年11月16日号に掲載)
前田 栄治[ちばぎん総合研究所取締役社長]
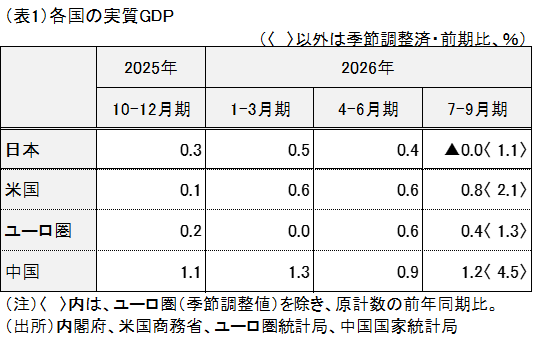
26年7~9月の実質GDPは前期比-0.0%(年率-0.1%)と、3期連続のプラスの後の横這いとなり、主要国との比較ではやや低めの結果となった(表1)。
内訳をみると、内需が増加の一方、外需が減少に転じた。しかし、これは原油・石油関連製品の代替調達の進捗に伴う国内在庫の復元と輸入の増加(輸入は控除項目なので外需・GDPにマイナス)という技術的な要因によるもの(表2)。このため、実勢としては、内外需とも増勢が一服したと考えられる。
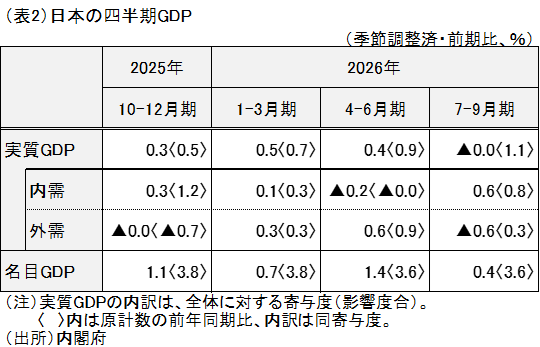
内需は、設備投資が増加する一方で、個人消費は原油高の影響等から小幅減少。輸出については、AI関連を中心に3期連続増加のあと、サーチャージ上昇などを背景としたインバウンドの減少から若干の減少。
物価動向を含む名目GDPは前期比+0.4%(年率+1.6%)と引き続きしっかり。原油高は相応に販価に転嫁されているとみてよいだろう。
前年比では、実質は+1.1%、名目は+3.6%といずれもしっかり。7~9月は、不安定なイラン情勢に伴う原油高などで成長の勢いはやや鈍ったが、緩やかな成長というトレンドは変化した訳でなく、底堅さを維持しているとも評価できるだろう。
先行きは、イラン情勢の展開に加え、内外経済を牽引してきたAIブームが変調を来たすかどうか、それらとも関連するが、米中間選挙での民主党の勝利がトランプ大統領の政策運営にどう影響するかなどがポイントとなるだろう。
このうちAIブームの行方については、極めて読みづらい。これは、新興企業の信用不安を契機とした関連株価の調整や、米国でのデータセンター規制などネガティブな動きがみられているためである。しかし、こうした調整の動きは、短期的には成長を抑制する可能性があるとはいえ、長い目でみると持続的かつ健全な発展に不可欠な現象と考えておきたい。
●当ウェブサイトに記載されているあらゆる内容の著作権は、株式会社ちばぎん総合研究所及び情報提供者に帰属し、いかなる目的であれ無断での複製、転載、転送、改編、修正、追加など一切の行為を禁じます。